

REVUE DES MARCHÉS FINANCIERS :
Malgré les fortes hausses des taux d’intérêt, l’indice S&P 500 a limité les dégâts avec une performance de -0,3% en septembre. Cependant, sous la surface, 9 des 11 secteurs ont eu une performance négative. Seuls les technologies (+4,5%) et les communications (+4,3%) ont terminé le mois en territoire positif. Les facteurs croissance et momentum sont redevenus au goût du jour.
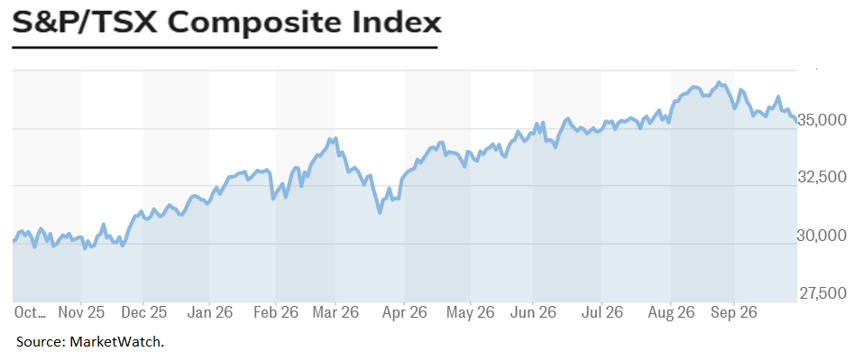
Au Canada, l’indice S&P/TSX a régressé de 2,6% au mois dernier. À l’instar des États-Unis, le secteur technologique a été le seul contributeur positif, avec une performance de +3,5%.
Les performances des marchés d’Europe/Asie et émergents ont également été en territoire négatif en septembre, avec des performances respectives de -1,7% et -0,4%.
Le 16 septembre, la Réserve Fédérale a augmenté son taux directeur de 0,25%, le portant à 3,88%. Il s’agissait de la première hausse depuis juillet 2023. Le marché établit la probabilité d’une hausse additionnelle en 2026 à 80%.
Les taux d’intérêt d’échéances 2 et 10 ans ont terminé le mois en forte hausse. Les taux 2 ans ont augmenté de 0,36%, tandis que les échéances 10 ans ont progressé de 0,26%.
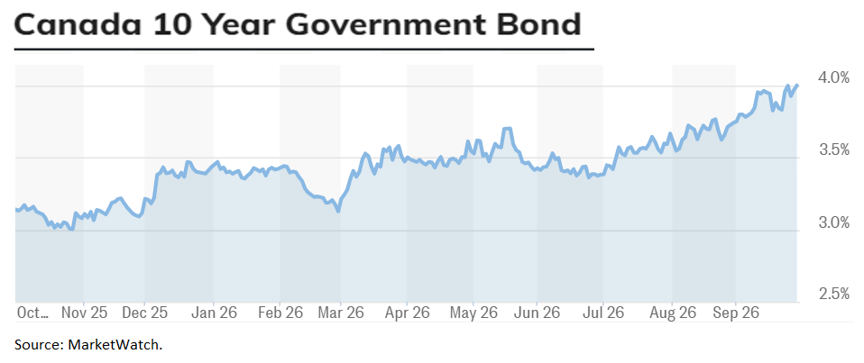
En conséquence, la performance de l’indice obligataire canadien a fortement reculé de 1,12% en septembre.
Les hausses de taux au Canada ont été timides en comparaison à celles de notre voisin au sud. C’est pour cette raison que le Dollar canadien s’est fait malmener de la sorte, soit en baisse de 2,7%.
PERSPECTIVES :
Économie :
Les indicateurs avancés de la production industrielle mondiale continuent de progresser à vive allure. En effet, l’indice PMI Mondial vient d’atteindre un sommet des 55 derniers mois en octobre. Les investissements en capital reliés à l’intelligence artificielle ne sont pas étrangers à cette résilience. Nous y reviendrons.
Indices PMI Mondial – Manufacturier et non-manufacturier :

Les sous-composantes carnets de commande et emploi continuent également de progresser.
Indices PMI Manufacturier Mondial – carnet de commandes et emploi :

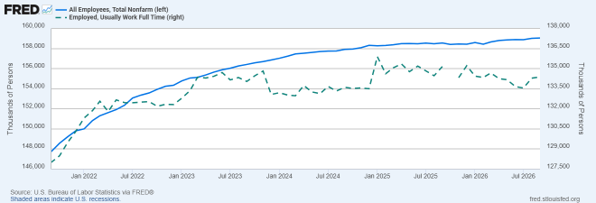
La croissance de l’emploi se poursuit aux États-Unis, bien que les postes à temps plein font du surplace. Cet environnement de ni trop chaud ni trop froid permet à la FED de réduire ses ardeurs de hausses de taux. De plus, la croissance des salaires demeurent sous-contrôle entre 2,5 et 3%.
Emplois : temps plein et totaux (États-Unis) :
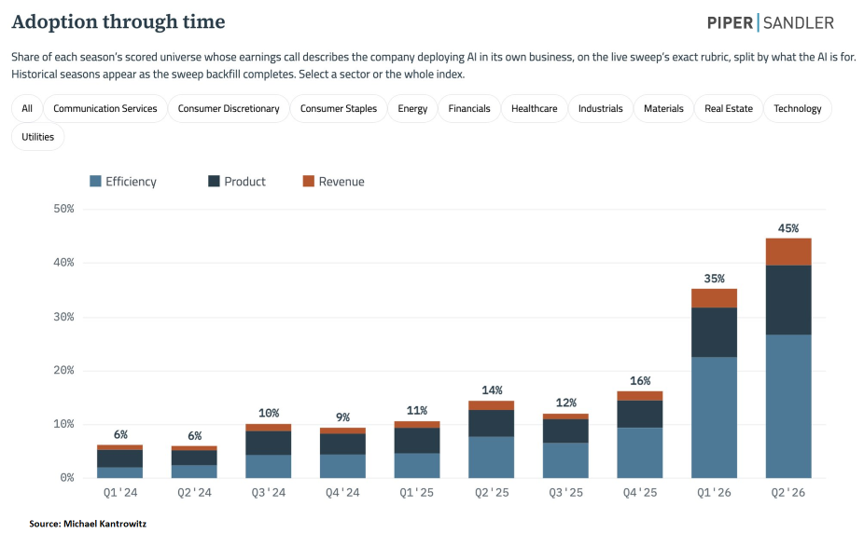
Le graphique de la page suivante présente le niveau d’adoption de l’intelligence artificielle des entreprises de l’indice S&P 1500 aux États-Unis. Alors que l’adoption se situait à 15% au 4e trimestre de 2025, elle est maintenant à 45% 6 mois plus tard. Cette adoption est principalement reliée aux gains d’efficacité, mais également dans le développement des produits et des ventes. Avec ces données agrégées, il est facile de comprendre à quel point les investissements sont énormes et la demande de micro-processeurs engendre des pénuries.
Adoption de l’IA dans le S&P 1500 (États-Unis) :
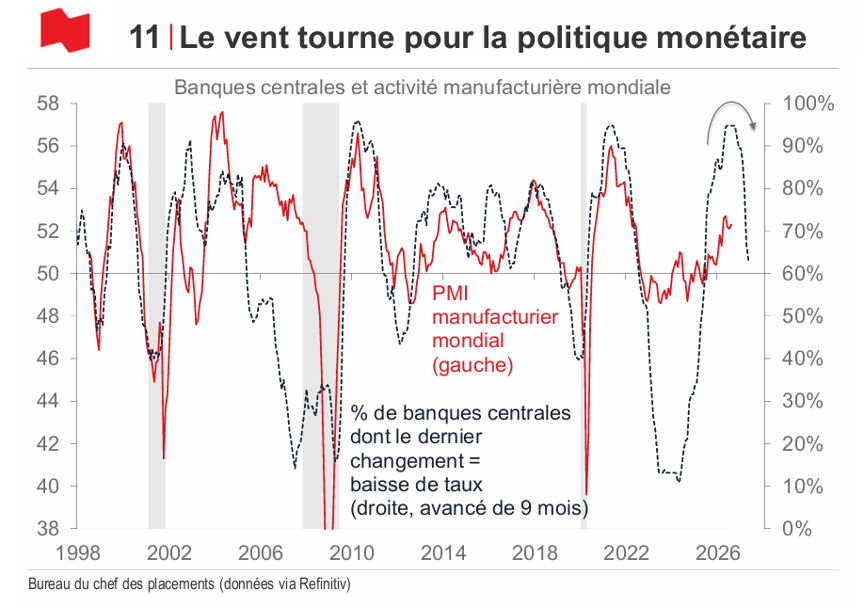
Malgré la robustesse actuelle de l’économie, rappelons que celle-ci évolue en cycle et que l’impact des taux d’intérêt prend environ 9 à 12 mois pour impacter l’économie. Par conséquent, les hausses récentes des banques centrales impacteront l’économie mondiales dans la 2e moitié de 2027.
Revenus fixes :
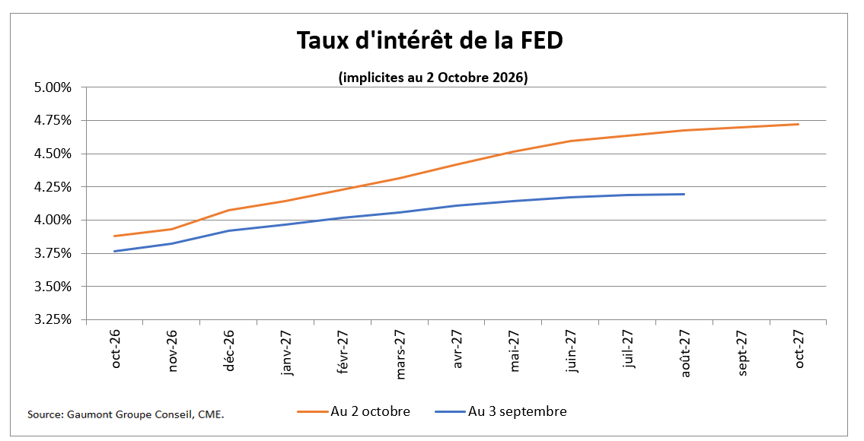
Malgré la hausse du taux directeur aux États-Unis à la mi-septembre, les investisseurs s’attendent encore à des hausses de taux. Les anticipations sont à l’effet que la Fed augmenterait ses taux de 0,25% d’ici décembre et d’un autre 0,50% dans la première moitié de 2027.
Le taux canadien devrait suivre plus ou moins la trajectoire de celle au sud de la frontière.
Taux d’intérêt implicites à court terme (États-Unis) :
En regardant l’indice d’inflation PCE, la mesure de l’inflation privilégiée par la Réserve fédérale américaine, on constate que l’inflation semble aller progressivement dans la bonne direction.
Indice des prix des biens et services consommés (PCE) par les ménages américains (moyenne tronquée) (États-Unis) :

L’indicateur avancé d’inflation de la Réserve Fédérale de New York pointe vers la même direction.
Avec des pressions inflationnistes en baisse et des taux de long terme déjà élevés, la Fed pourra probablement se permettre d’être moins agressive dans ses hausses de taux.
Indicateur avancé d’inflation (Fed de NY) et inflation de base (États-Unis) :

Comme nous le mentionnions, les taux d’intérêt d’échéances 10 ans flirtent avec des sommets de 15-20 ans.
Taux 10 ans (Monde) :

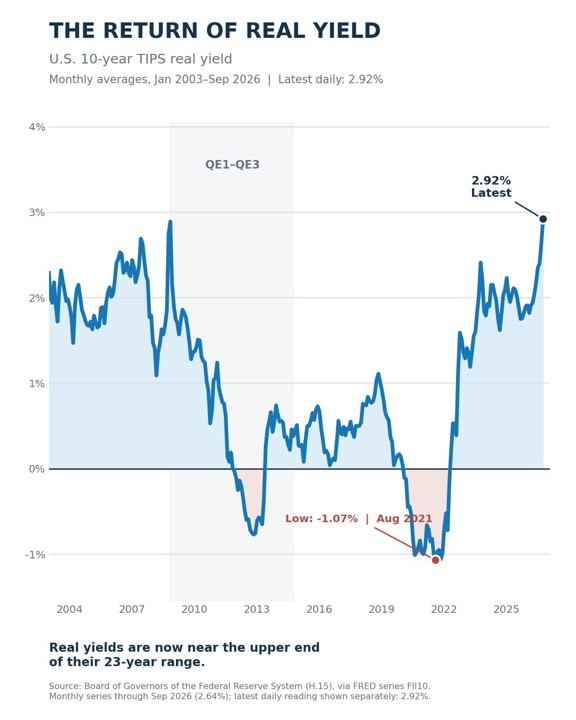
Qui plus est, ces hausses ne sont pas le fruit de craintes inflationnistes, mais plutôt d’une hausse des taux réels. Il faut retourner en juin 2007 pour revoir des taux aussi élevés. D’un point vue économique, ces taux sont très restrictifs. Cependant, du point de vue d’un investisseur, ces taux sont une manne. Un investisseur peut figer son rendement à 2,92 % + l’inflation réalisée.
Taux réels 10 ans (États-Unis) :
Marchés boursiers :
Les bénéfices de l’indice ont crû à une vitesse vertigineuse dans les derniers trimestres, dont 32,4% (A/A) au 2e trimestre. Les bénéfices prévus pour ce trimestre étaient de 21,7%, soit une surprise positive de plus de 10% !!!
Croissance prévue des bénéfices de l’indice S&P 500 :

Les profits sont prévus de croître rapidement au cours des trimestres à venir également. Les fondamentaux sont bons, il n’y a pas de doute. Il faut cependant demeurer critiques et éviter la complaisance et l’euphorie. Pour les entreprises, la barre est toujours plus haute et cela devient de plus en plus difficile de surpasser les attentes des analystes.
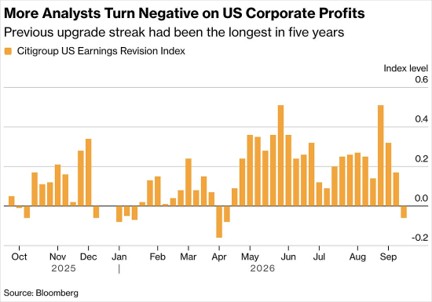
Les analystes ont revu leurs prévisions de bénéfices à la baisse le mois dernier. Un mois ne fait pas une tendance. Ça demeure l’élément principal à surveiller.
Révisions des profits des actions américaines :
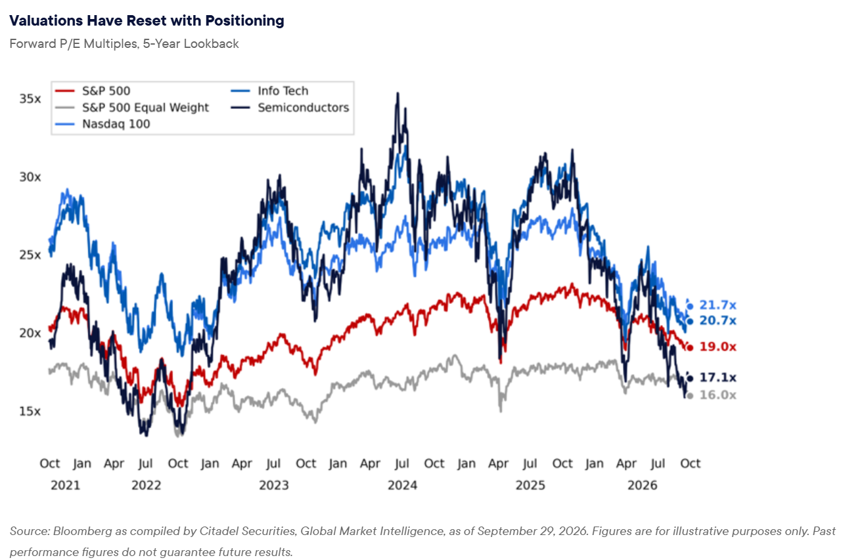
La forte hausse des taux d’intérêt a impacté directement les actions, via une baisse du ratio cours/bénéfices.
Les divers indices présentés dans le graphique qui suit oscillent dans le bas de leurs multiples d’évaluation. Ces niveaux sont attrayants, mais on doit se rappeler qu’ils sous-entendent des croissances des profits à long terme très élevés (probablement insoutenables)
Évolution du multiple cours/bénéfices- marché américain :
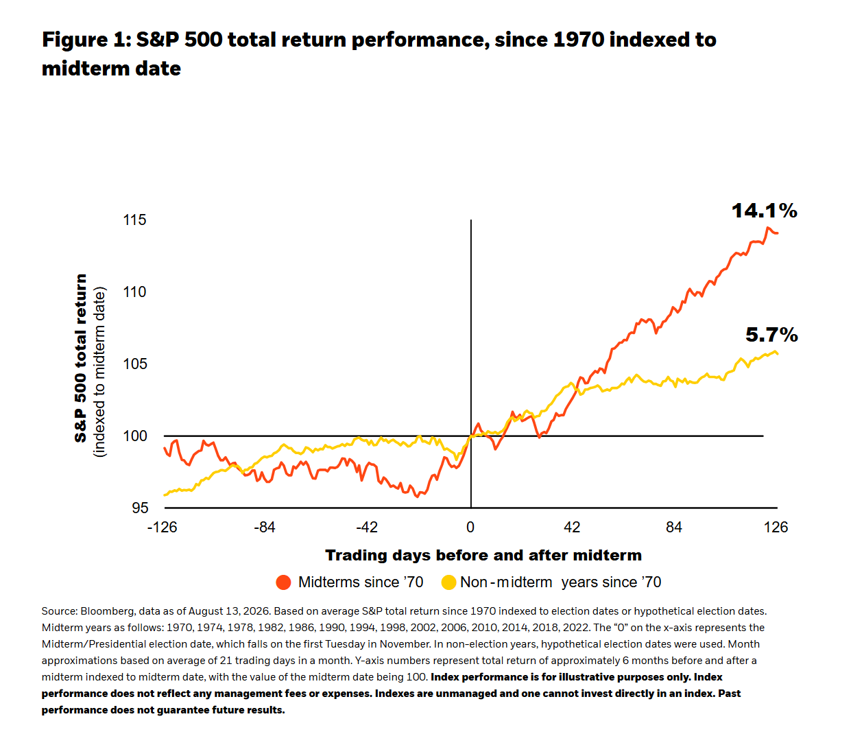
La période boursière de 6 mois débutant le 1er novembre est généralement très favorable, contrairement aux autres 6 mois de l’année. En période d’élections de mi-mandat, l’effet est généralement amplifié. L’incertitude disparait après les élections pour 2 ans. Ce n’est pas une raison en soit d’acheter des actions, simplement un rappel d’une période où le vent de dos est favorable.
Évolution du S&P 500 lors des élections de mi-mandat aux États-Unis.
CONCLUSION :
La hausse des taux d’intérêt a impacté directement la valorisation des actions. Les obligations sont très attrayantes, tout comme les actions sensibles aux taux d’intérêt. On peut qualifier également les actions à travers le monde comme attrayantes. Gardons les portefeuilles bien équilibrés avec des titres de bonne qualité
Frédéric Mercier CFA, SIPC
Directeur – Marchés financiers