
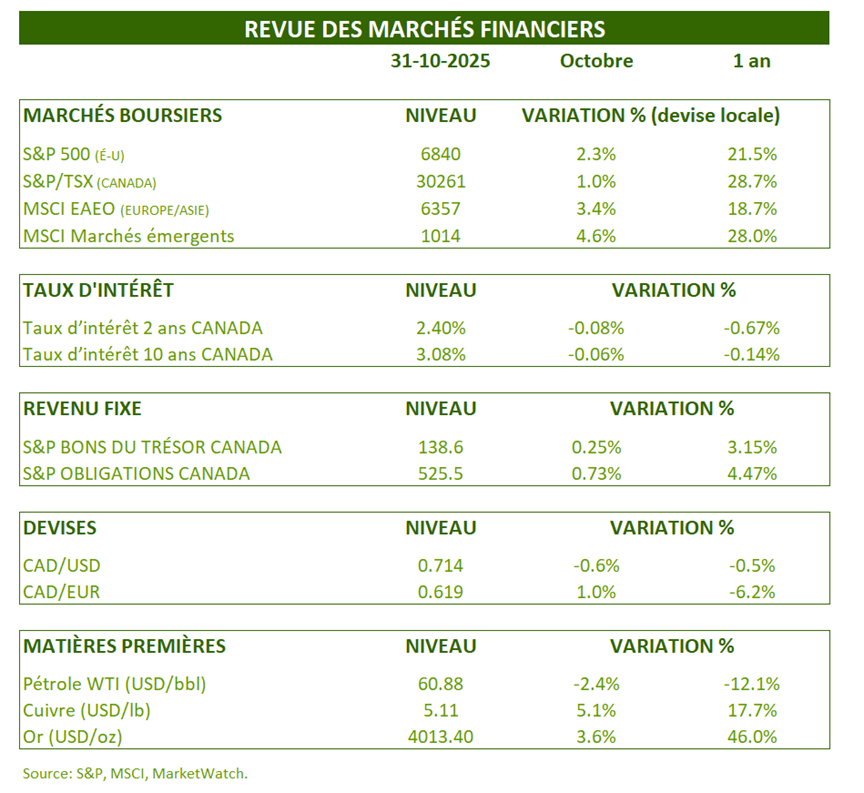
REVUE DES MARCHÉS FINANCIERS :
Les mois se suivent et se ressemblent. Pour un sixième mois consécutif, la performance du S&P 500 est positive. La performance générée en octobre a été de 2,3%. La bourse canadienne a réalisé un rendement de 1% en octobre et de 28,7% depuis 12 mois. Les autres marchés, soient l’Europe-Asie et les marchés émergents ont également réalisé de fortes performances, respectivement 3,4% et 4,6% en octobre. Les thèmes demeurent les mêmes. Les titres à haut bêta (titres risqués) sont en forte demande, alors que les titres défensifs et ceux à faible volatilité sont délaissés.
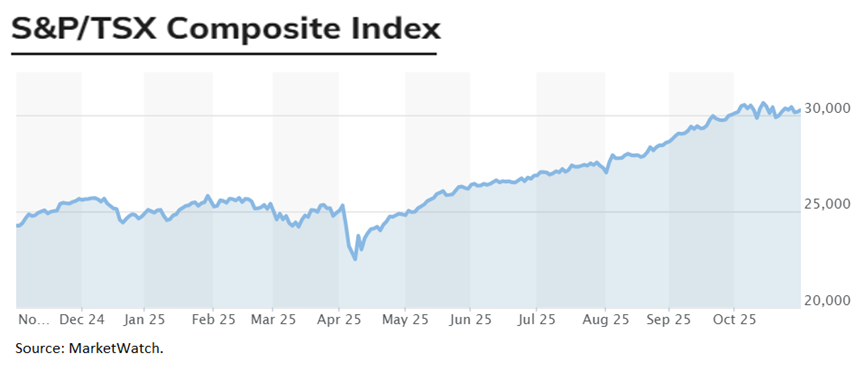
À l’instar de la Fed (4%), la banque du Canada (2,25%) a abaissé son taux directeur en octobre. Cette dernière a signalé qu’elle ne s’attendait plus à baisser ses taux à brève échéance.
Les taux d’intérêt canadiens et américains ont continué de baisser en octobre. Le taux canadien d’échéance 10 ans a reculé de 0,06%. Par conséquent, la performance de l’indice obligataire canadien a été bonne en octobre, soit 0,73%.

PERSPECTIVES :
Économie :
Il est difficile de suivre la conjoncture économique lorsque le Gouvernement (américain) ne publie plus de statistiques économiques. Il faut se tourner vers des indicateurs alternatifs.
Le site Truflation publie en continue l’inflation américaine. Celle-ci continue de progresser rapidement depuis le jour de la libération. Les plus récents estimés concluent à un impact d’environ +0,7% des tarifs sur l’inflation. Rien de réjouissant pour les travailleurs qui avaient eu un répit en début d‘année.
Inflation selon le site Truflation (États-Unis) :

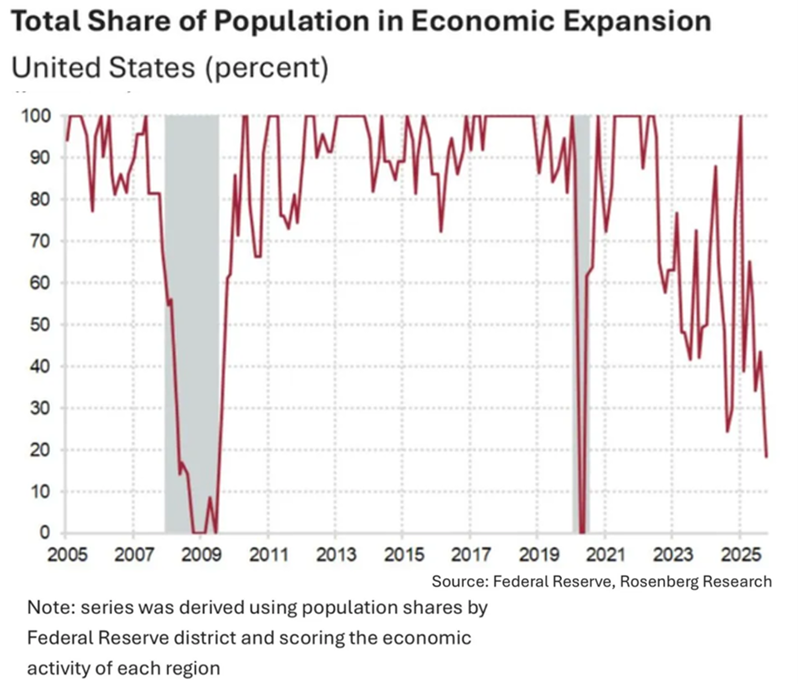
Avant chaque rencontre, la FED reçoit le Beige Book, un résumé des commentaires sur la conjoncture économique actuelle de ses 12 districts. Or, la plus récente édition nous témoigne d’une économie où seulement 20% de la population réside dans un district en croissance. La population en arrache et cela explique probablement le haut taux de défaut de paiement. Les tarifs ne font qu’empirer la situation.
Pourcentage de la population qui vit dans un district en croissance (États-Unis) :
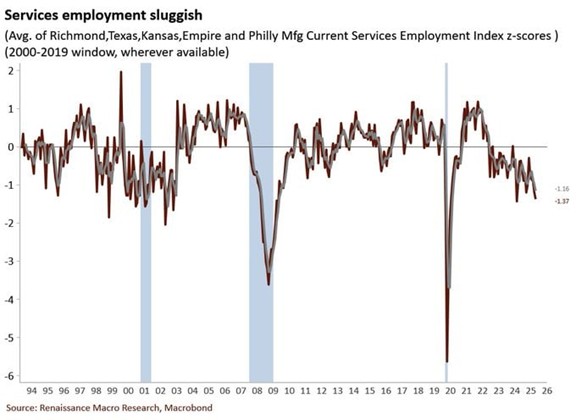
Au niveau de l’emploi, on consulte les indices PMI manufacturiers et du secteur des services pour connaitre le pouls du marché de l’emploi. Or, comme le reste, le marché de l’emploi est déprimé. Nous nous situons près du bas postpandémique.
Indice PMI régionaux du secteur des services (États-Unis) :
Au Canada, la situation n’est guère plus reluisante. Les entreprises entrevoient une stagnation de leurs ventes au cours des 12 prochains mois. De plus, les intentions d’investissements demeurent très faibles.
Données de l’enquête sur les perspectives des entreprises de la Banque du Canada:

Finalement, les prix des maisons au sud de la frontière continuent d’être sous-pression. L’offre excédentaire est à un niveau très élevé. La bonne nouvelle est qu’une stagnation ou une baisse des prix des maisons, entraine une pression à la baisse sur la composante logement de l’indice des prix à la consommation.
Offre et demande de maison (États-Unis) :

Revenus fixes :
Les tarifs vont continuer d’insuffler de la pression à la hausse sur l’inflation. Cet impact devrait cependant être non-récurrent, à moins que les pourcentages de tarifs continuent d’augmenter.
Au Canada, un marché de l’emploi très serré avait impacté l’inflation via les salaires en 2022. Nous voyons maintenant cet effet à l’envers. Les pressions sur la capacité de production sont pratiquement nulles. Historiquement, dans une situation semblable, nous avons observé une réduction de la croissance des prix dans les trimestres qui suivent.
Données de l’enquête sur les perspectives des entreprises de la Banque du Canada:

Bien qu’il s’agisse d’éléments à long terme, on constate peu à peu que les investisseurs prennent au sérieux la hausse fulgurante de l’endettement. Les investisseurs exigent maintenant de juteuses compensations pour acheter des obligations. Ils sont maintenant rémunérés pour le risque qu’ils encourent, c’est une bonne nouvelle. Pour les gouvernements et les contribuables, ça signifie des coûts de financement beaucoup plus élevés.
Endettement de divers pays et taux d’intérêt à long terme.

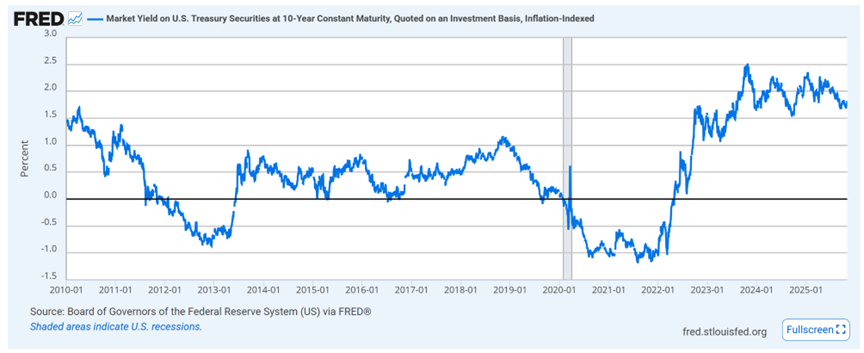
Ces compensations sont encore plus évidentes dans le graphique suivant. Il s’agit du taux réel sur les obligations du trésor américain. Au 31 octobre, le taux réel était de 1,8%. Cela signifie qu’un investisseur recevra 1,8% + l’inflation réalisée sur la période. Le vrai coût de la dette des gouvernements, c’est cela. Les programmes d’achats des banques centrales servent à baisser le taux réel. Il faut s’attendre à ce que celles-ci utilisent à nouveau cet outil.
Taux d’intérêt réel sur les obligations 10 ans (États-Unis) :
Les anticipations de baisses de taux de la FED ont peu varié en octobre. En effet, des baisses de 0,16% sont prévues d’ici décembre 2025 et de 0,77% d’ici 12 mois.
Taux d’intérêt implicites à court terme (États-Unis) :

Marchés boursiers :
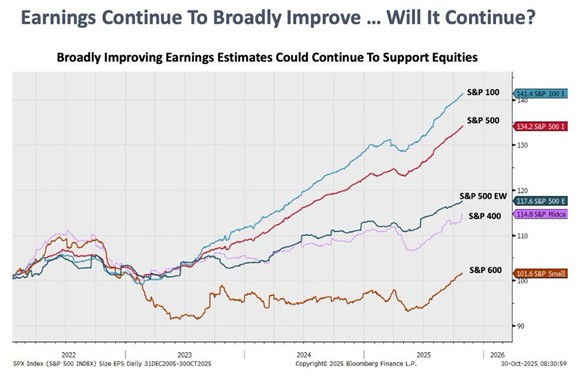
Le marché haussier se poursuit de plus belle. La bonne nouvelle est que les analystes continuent de réviser à la hausse leurs prévisions de bénéfices pour 2026. On peut questionner certaines de leurs hypothèses, comme l’élargissement des marges, mais il n’en reste pas moins que la tendance est à la hausse.
Révisions des bénéfices des indices boursiers aux États-Unis :
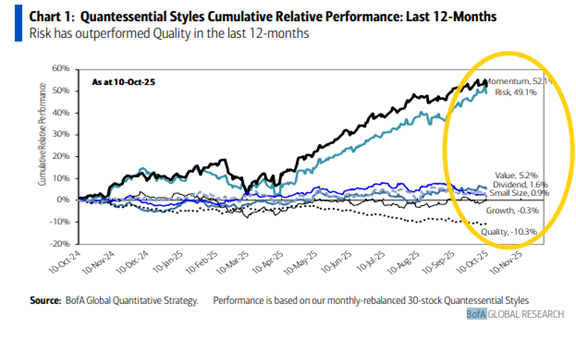
Ce qui est particulier dans le moment, ce sont les types de facteurs qui surperforment. Plus le titre et risqué et plus sa performance est élevée (12 derniers mois). C’est la même chose pour les titres à fort momentum. À l’opposée, les titres de qualité se classent bons derniers en termes de performance. Cela nous indique que le marché est très spéculatif et que les fondamentaux des entreprises sont peu valorisés dans le moment. Les titres de qualité surperforment généralement sur le long terme.
C’est une belle occasion de réduire le risque du portefeuille en se procurant des titres de qualité à prix d’aubaines.
Performance de divers facteurs de marchés depuis 12 mois (États-Unis) :
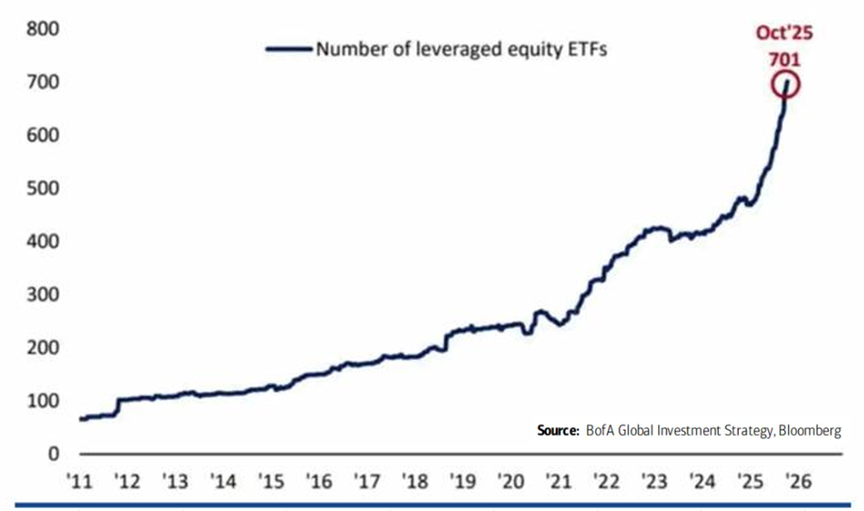
Il est facile de visualiser la ferveur spéculative du marché en observant le graphique qui suit. Le nombre de fonds négociés en bourse à levier, qui offre par exemple 3X le rendement d’un titre ou d’un indice, a doublé depuis 3 ans.
Évolution des fonds négociés en bourse à levier (États-Unis) :
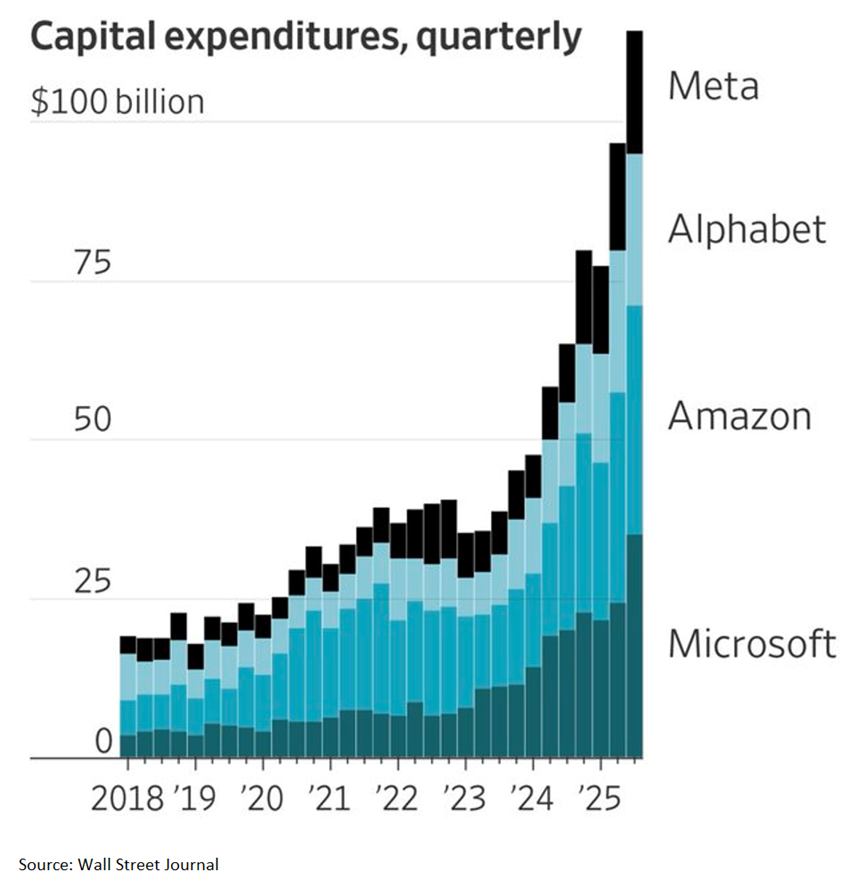
Une tendance récente qui commence à capter l’attention des investisseurs est le déploiement massif d’investissement de la part des gros joueurs de la technologie dans les centres de données à très grande échelle (hyperscalers). D’aucuns commencent à s’inquiéter des sommes colossales investies dans l’IA et les centres de données. Est-ce que ces sommes généreront des bénéfices à la hauteur des investissements? Les plus âgés se souviendront de la frénésie de la fibre optique au début des années 2000. Cette frénésie s’était mal terminée.
Investissements des centres de données à très grande échelle (hyperscalers) (États-Unis) :
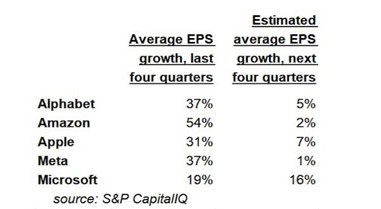
On remarque que la croissance prévue des bénéfices des gros joueurs de la technologie ralentira sensiblement dans les 4 prochains trimestres.
Bénéfices prévus du secteur de la technologie (États-Unis) :
CONCLUSION :
L’année 2025 est exceptionnelle pour les portefeuilles équilibrés. On en profite pendant que ça passe. Il est fortement recommandé de réduire la pondération de titres spéculatifs et de réallouer les sommes vers les titres de qualité. Ceux-ci se transigent à un fort escompte par rapport aux titres spéculatifs. C’est le monde à l’envers.
Frédéric Mercier CFA, SIPC
Directeur – Marchés financiers